マネーフォワード for 東邦銀行
- 4.1
- 評価
- 10.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
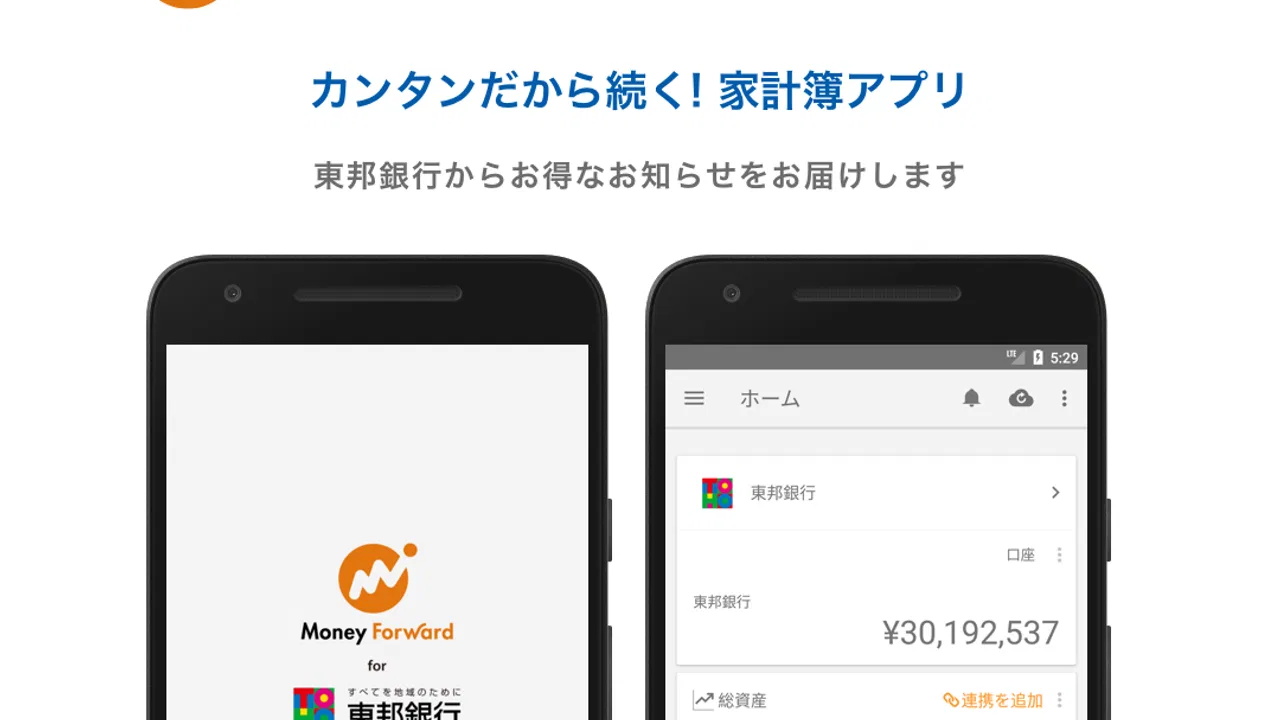
東邦銀行を使っている人が、毎日の入出金を手作業で整理するのは意外と面倒です。通帳や銀行アプリ、クレジットカードの明細を別々に確認していると、「今月いくら使ったのか」「貯金は増えているのか」が見えにくくなります。そこで私が試して便利だと感じたのが、東邦銀行向けに用意されたマネーフォワードです。銀行口座だけでなく、複数の金融サービスをまとめて家計と資産の両方から確認できるのが、このアプリの中心的な魅力です。
ただし、入れれば自動的に家計が整うタイプの道具ではありません。最初の連携設定や明細の分類を少し丁寧に行う必要があり、現金中心の生活では便利さを十分に感じにくい場面もあります。私の結論を先に言うと、東邦銀行をメインに使い、カードや別の口座も持っている人にはかなり相性がよい一方、単一口座の残高だけを確認したい人には、銀行の通常アプリのほうが手軽です。
東邦銀行の家計を一つの画面で見られる強み
このアプリはファイナンス分野の家計簿・資産管理アプリで、開発元はMoney Forward, Inc.です。東邦銀行の利用者を主な対象にしながら、銀行やクレジットカードなど2,580以上の金融サービスと連携できます。私が特に良いと思ったのは、単なる残高確認ではなく、日々の支出と保有資産を同じ流れで見られる点です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


たとえば、東邦銀行の普通預金から家賃が引き落とされ、クレジットカードで食費や日用品を支払い、別の口座に貯蓄している場合、通常はそれぞれのサービスを開いて確認します。このアプリでは、対応しているサービスを登録しておけば、明細をまとめて確認するという考え方ができます。支出の全体像をつかむまでの移動が減るので、家計簿を続ける負担が軽くなります。
私が使うなら、最初に東邦銀行の口座、普段使うカード、貯蓄用の口座の順に登録します。いきなり持っている金融サービスを全部追加するより、毎月動くものから始めたほうが、表示される明細の意味を理解しやすいからです。連携先を増やすこと自体が目的になると、家計の確認より設定作業に時間を使ってしまいます。
自動で入ってくる明細は、手入力の家計簿とは違う強みがあります。買い物のたびに金額を記録する必要がないため、数日分をまとめて入力する習慣が苦手な人でも始めやすいです。特にカード払いが多い人は、レシートを見ながら後から金額を転記する作業を減らせます。
一方で、自動取得された明細が生活感に合った分類になるとは限りません。店名だけでは食費なのか日用品なのか判断しにくい支払いもあります。私は最初のうちに分類を確認し、よく使う店舗の扱いを整えておくことをすすめます。ここを放置すると、集計画面を見ても「その他」ばかりが膨らみ、改善点が見つけにくくなります。
家計簿として使うときの現実的な流れ
毎月の予算を厳密に管理したい人は、給料が入った直後に固定費と変動費を分けて確認すると使いやすいです。家賃、通信費、保険料のような定期的な支出と、外食、買い物、趣味のように月ごとに変わる支出を同じ画面で眺めると、削りやすい部分が見えてきます。
ここで大切なのは、明細を一度見ただけで満足しないことです。私なら週に一度、未分類の支出と大きな支出だけを確認します。毎日細かく分析するより、定期的にズレを直すほうが続けやすく、家計簿が「記録するだけ」の作業になりにくいです。
現金払いは、連携型の家計簿でつまずきやすい部分です。現金で支払った分は自動的に反映されないため、財布から出した金額を別途記録する必要があります。現金をほとんど使わず、カードや口座振替が中心の人ほど、このアプリの自動化を活かせます。反対に、現金払いが多い人は、銀行アプリと手入力の簡単なメモを組み合わせたほうが負担が少ない場合があります。
資産管理で役立つ場面と注意点
家計簿だけでなく資産管理にも使えるため、預金残高を生活費の記録から切り離して考えられます。私は、目先の支出だけでなく「今月の支払い後にもどれくらい残るか」を確認したい人に向いていると感じました。口座を複数持っている家庭では、合計を頭の中で計算しなくてよいことが大きな利点です。
ただし、画面上の合計額をそのまま自由に使えるお金だと考えるのは危険です。家賃やカードの後日請求、近いうちに必要な税金などが含まれていると、残高が多く見えても実際の余裕は小さいからです。資産の合計と、近い将来に使う予定のお金を自分の中で分けて見ることが必要です。
また、口座を追加した直後は、過去の明細や残高の表示を確認する時間を取ったほうが安心です。連携できたから終わりではなく、表示内容が自分の認識と合っているかを見る工程があります。私は新しいサービスを追加したとき、残高だけでなく最近の明細も数件確認する使い方が現実的だと思います。
普段の銀行アプリや紙の家計簿との違い
東邦銀行の通常の銀行アプリは、口座残高や銀行内の取引を素早く確認したいときに向いています。ログインして残高だけを見る目的なら、専用の銀行アプリのほうが迷いにくいでしょう。一方、このアプリは複数の金融サービスを横断して家計を見たい人向けです。つまり、銀行の代わりというより、銀行を含めた家計の整理役として考えると位置づけが分かりやすいです。
紙の家計簿や表計算ソフトと比べると、自動取得が強みです。手書きなら現金支出や細かなメモを自由に残せますが、毎回の入力が必要になります。このアプリは入力の自由度では紙に及ばないものの、カードや口座の履歴をまとめて振り返る手軽さがあります。自分で細かく管理したい人には表計算、記録を続けること自体が苦手な人には連携型アプリという選び方になります。
無料で始められる点も試しやすさにつながっています。対象年齢は3歳以上で、価格は無料です。アプリ内購入は1アイテムあたり500円ですが、使い始める前に、自分が必要とする管理方法が無料範囲で足りるかを確認しておくとよいでしょう。料金だけで決めるより、連携したいサービスと、欲しい集計の深さを先に考えるほうが失敗しにくいです。
便利さの裏側にある設定と確認の負担
この種のアプリで一番大きな壁は、最初の登録です。金融サービスごとにログイン情報や認証方法が異なるため、すべてが同じ感覚で追加できるとは限りません。私は休日など、途中で急いで操作しなくてよい時間に設定するのをすすめます。家計を確認したいだけなのに、登録作業で疲れてしまうと、その後の利用意欲が下がるからです。
連携後も、金融サービス側の仕様変更や認証の再確認などで、再度操作が必要になることがあります。ここは紙の家計簿にはない負担です。自動化は完全放置ではなく、「たまに状態を確認することで入力作業を減らせる仕組み」と考えたほうが、実際の使い心地に近いです。
セキュリティ面でも、便利さだけで判断しないことが重要です。複数の金融サービスを一つにまとめる以上、スマートフォンの画面ロックやアカウントの管理を丁寧に行うべきです。公共の場所でアプリを開いたままにしない、簡単すぎるパスワードを使わないといった基本的な対策は、利用者側で習慣にしたいところです。
実際の生活で役立つ三つの使い方
一つ目は、カードの使いすぎを翌月まで待たずに確認する方法です。カード払いは現金が減らないため、支出の実感が遅れがちです。東邦銀行の口座残高だけを見ていると、カードの請求予定を見落とすことがあります。カード明細を家計全体の中で確認すれば、「口座には残っているが、すでに使ったお金」を意識しやすくなります。
二つ目は、固定費の見直しです。通信費や定額サービスのような支出は、一回ごとの金額が小さくても毎月続きます。明細を月単位で振り返り、使っていないサービスや重複している支払いがないかを探すと、節約の候補を見つけやすくなります。大きな買い物を我慢するより、忘れがちな固定費を確認するほうが、私には実行しやすい改善方法でした。
三つ目は、家族のお金を一緒に確認する場面です。生活費用の口座、個人のカード、貯蓄用の口座などを整理して見られると、家計会議で数字を集める時間を減らせます。ただし、誰の支出をどこまで共有するかは、家族間で先に決めておくべきです。便利だからと無制限にまとめると、家計管理とプライバシーのバランスで困ることがあります。
どんな人なら満足しやすいか
一番おすすめしやすいのは、東邦銀行を使いながら、クレジットカードや別の銀行口座も利用している人です。特に、給料の受け取り、日常のカード払い、貯蓄を別々にしている人は、情報を一つに集めるメリットを感じやすいでしょう。家計簿を始めたいが毎日の入力が続かない人にも、最初の設定を乗り越えられるなら有力な選択肢です。
反対に、現金払いが中心で、口座も一つだけという人には、機能が多く感じられる可能性があります。その場合は、銀行アプリで残高を確認し、必要な支出だけを簡単なメモに残す方法のほうが速いかもしれません。家計を細かく手入力したい人や、独自の費目を大量に作りたい人も、自由度の高い表計算ソフトのほうが合います。
家計を家族で管理する場合は、誰が設定を担当するかを決めてから始めるとスムーズです。連携情報や分類を一人だけが理解している状態になると、その人が使えない日に家計が止まります。最初から「毎週どこを見るか」「現金払いをどう記録するか」を共有しておけば、アプリを入れただけで終わる問題を避けられます。
使い始める前に知っておきたい判断基準
導入前に考えたいのは、便利さのためにどこまで設定の手間を受け入れられるかです。金融サービスを複数使っているなら、登録の手間は一度の作業として回収しやすいです。逆に、確認したいのが東邦銀行の残高だけなら、連携先を増やす必要はありません。
次に、家計簿の目的を一つに絞ることをすすめます。「支出を減らしたい」「カード請求に備えたい」「資産の合計を見たい」など、目的によって見る場所が変わります。目的が曖昧なまま全画面を眺めると、情報量が多く感じられます。私は最初の月は支出分類の修正だけに集中し、慣れてから資産全体を見る流れがよいと思います。
現在のアプリはバージョン2.25.2で、iOSでは10以上の環境が必要です。古い端末を使っている場合は、インストール前に対応環境を確認しておくと安心です。ストアでの平均評価は4.1で、評価数は100件を少し超え、レビュー数は20件を超えています。利用者の反応を見る材料にはなりますが、金融サービスとの連携状況や家計の使い方は人によって違うため、評価だけで判断しないほうがよいでしょう。
インストール数は1万件を超えています。大規模な総合家計簿アプリと比べると、東邦銀行利用者向けという目的がはっきりしている点が特徴です。誰にでも同じようにおすすめするアプリではなく、対象となる銀行を日常的に使っているかどうかが、満足度を大きく左右します。
私の最終的な評価
東邦銀行の口座だけでなく、カードや別の金融サービスまで含めて家計を見直したいなら、このアプリは試す価値があります。自動で明細を集められるため、手入力の家計簿より続けやすく、支出と資産を別々に確認する手間も減らせます。特に、カード払いの多さに気づきにくい人や、複数口座の残高を把握しきれていない人には、生活を見直すきっかけになります。
一方で、初期設定、分類の修正、連携状態の確認は必要です。現金中心の人や、残高確認だけを求める人にとっては、機能が多すぎる可能性があります。私は、便利さを受け取るために最初だけ少し整理する覚悟がある人へすすめます。
東邦銀行を中心に家計全体を見える化したい人には、無料で始められる実用的な選択肢です。まずは普段使う口座とカードだけを登録し、明細の分類が自分の生活に合うかを確認してみてください。その結果、毎週の家計確認が楽になったなら、貯蓄用の口座などを追加するのが自然です。逆に、単一口座の確認で目的が済むなら、無理にこのアプリへ移行する必要はありません。自分のお金の流れに合う範囲で使うことが、マネーフォワード for 東邦銀行を長く役立てる一番のコツです。
マネーフォワード for 東邦銀行に関するよくある質問
01マネーフォワード for 東邦銀行とは、どのようなアプリですか?
マネーフォワード for 東邦銀行は、東邦銀行の口座情報を登録し、残高や入出金明細をスマートフォンで確認しやすくする家計管理アプリです。銀行口座だけでなく、対応しているクレジットカードや電子マネーなどをまとめて管理できる場合もあります。複数の金融サービスを一つの画面で把握したい方や、毎月の支出を見直したい方に向いています。
02利用を始めるために、東邦銀行の口座や本人確認は必要ですか?
利用には、通常、東邦銀行の普通預金口座など、アプリが対応するサービスの情報が必要になります。登録時には、銀行のインターネットバンキング情報や本人確認に関する手続きが求められる場合があります。必要な条件や登録方法は口座の種類、契約状況、アプリの仕様によって異なるため、ダウンロード前に公式案内を確認しておくと安心です。
03マネーフォワード for 東邦銀行の安全性やセキュリティは大丈夫ですか?
金融情報を扱うアプリのため、通信の暗号化やログイン保護など、一般的なセキュリティ対策が講じられています。ただし、利用者側でも推測されにくいパスワードを設定し、スマートフォンの画面ロックや生体認証を有効にすることが重要です。公共のWi-Fiでの利用や、ログイン情報を他人に伝える行為は避け、端末を紛失した場合は速やかに必要な対策を行ってください。
04無料で使えますか?有料プランや追加料金はありますか?
基本的な家計管理や口座情報の確認を無料で利用できることがありますが、利用できる機能や登録可能な金融機関数はプランによって異なる場合があります。広告表示、データ更新の頻度、過去の明細閲覧期間などに制限が設けられている可能性もあります。料金や無料期間、解約条件は変更されることがあるため、インストール前にアプリ内または公式サイトの最新情報を確認してください。
05口座残高や入出金明細は、常にリアルタイムで更新されますか?
口座残高や明細の更新タイミングは、東邦銀行側のシステム、メンテナンス、通信状況、登録情報の状態などによって変わります。そのため、表示内容が常にリアルタイムとは限らず、実際の残高や取引結果と一時的に差が出ることがあります。振込や引き落としの確認など重要な場面では、東邦銀行の公式サービスでも照合し、アプリだけを最終確認手段にしないよう注意しましょう。
メリット
- 東邦銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、日々の支出管理が続けやすい
- クレジットカードや電子マネーも一括管理しやすい
- 支出をカテゴリ別に確認でき、使い過ぎを把握しやすい
- 銀行公式サービスのため、東邦銀行ユーザーが安心して使える
デメリット
- 東邦銀行以外の金融機関は別途連携設定が必要
- 金融機関によっては連携や明細更新に時間がかかる
- 無料版では利用できる機能や登録数に制限がある
- 口座連携後も定期的な再認証を求められる場合がある
- 細かな家計分析や資産管理には慣れが必要

マネーフォワード for 東邦銀行
ギャラリー